官民ファンド「クールジャパン機構」(正式名称・海外需要開拓支援機構)の検証が、最終局面に入った。経済産業省は2026年11月4日、「第5回 海外需要開拓支援機構の検証等に係る検討会」を開き、「最終とりまとめ(骨子案)」を示した。
骨子案が焦点を当てるのは、機構が「政策効果としてのKPIを一定程度達成したものの、政策性と収益性を両立しきれなかった要因」だ。骨子案は主な論点を8つに整理。投資対象の広さ、人材の不足、持ち込み案件への依存、ガバナンスの構造、さらにはKPIの設計そのものも、自己検証している。
一方で、結論にあたる「総括」と「海外需要開拓支援機構の今後の在り方」は、まだ見出しが置かれただけで、本文は書かれていない。Brancでは以前、韓国コンテンツ振興院(KOCCA)による機構の分析を紹介した。今回は日本政府側の検証がどこまで進んだのかを、公開資料をもとに整理してみたい。
「統合又は廃止を前提に」:検討会が立ち上がるまで
機構の経営・運営については、2022年11月の財政制度等審議会財政投融資分科会で「修正後計画(最低限達成すべき投資計画)」が示され、毎年度の累積損益の目標が定められた。その際、「この見直しによる成果が上がらないときには、CJ及び経済産業省は、他の機関との統合又は廃止を前提に具体的な道筋を検討する」とされていた。
ところが2025年度決算で累積損失は540億円に達し、修正後計画が想定していた累積赤字426億円を大きく上回ったと報じられている(参考)。骨子案も、機構が「修正後計画の累積損益の目標額を下回った状況」にあると認めている。
これを受けて経産省は、官民ファンド、クールジャパン分野、ファンド実務などに詳しい学識者や専門家による検討会を立ち上げた。2026年7月29日の第1回のあと、9月3日、9月30日、10月19日と回を重ね、10月27日には中間整理を公表している。
検証は、制度面、投資事業面、経営面・組織面の三つの柱で進められた。機構と、監督官庁である経産省から説明を聞いたほか、歴代の代表取締役社長や、投資判断を担う海外需要開拓委員会の委員長にもヒアリングを行っている。投資事業面では支援決定額の大きい案件を個別に検証し、メディア・コンテンツの案件については、委員の提案で「集中的な説明聴取・検証」が行われたという。
骨子案の全体像。結論部分はまだ「空欄」
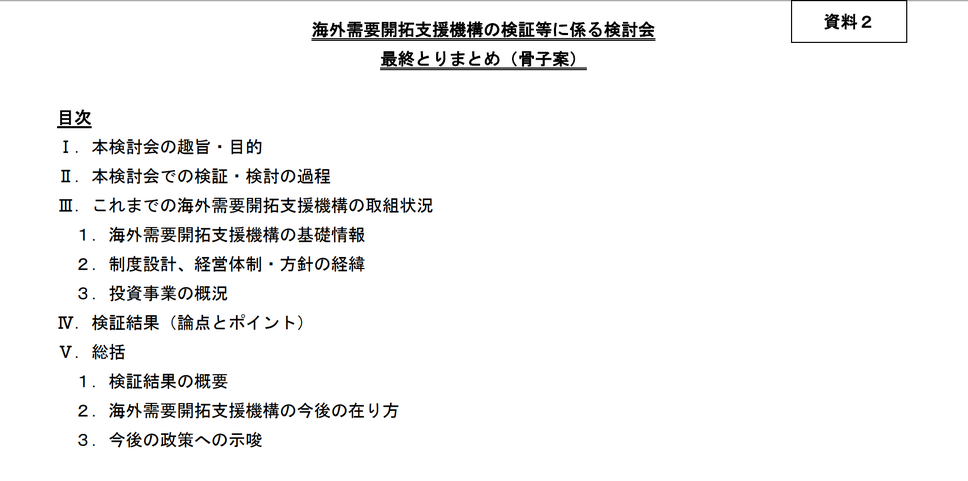
骨子案はⅠ~Ⅴの5章で構成されている。章立ては、Ⅰ「本検討会の趣旨・目的」、Ⅱ「本検討会での検証・検討の過程」、Ⅲ「これまでの海外需要開拓支援機構の取組状況」、Ⅳ「検証結果(論点とポイント)」、Ⅴ「総括」だ。
ただし、Ⅲに並んでいるのは項目だけだ。第1期(2013年11月~2018年6月)、第2期(2018年6月~2021年6月)、第3期(2021年6月~)という時期区分と、「投資ポートフォリオの変遷」「ポートフォリオの分析」などの見出しがあるにとどまる。Ⅴの「検証結果の概要」「今後の在り方」「今後の政策への示唆」も、同じく見出しのみである。
検証結果として具体的な本文が書き込まれているのは、実質的にⅣの部分である。ここで8つの論点が取り上げられている。
8つの論点が描く「両立できなかった」構図
まずは、投資対象と案件の選び方に関する論点から見ていく。
論点①は「制度上の投資対象範囲が広範すぎたのではないか」という問いだ。骨子案は、対象が幅広いこと自体はリスク分散につながり、必ずしも悪いことではないとしたうえで、対象が広がるほど、案件の発掘・組成や、バリューアップ、EXIT(投資回収)までを担える人員を確保できるかが問題になると指摘する。
機構は結果として「金融業務の執行に関する人材・知見の充実を優先」した。しかし、クールジャパン分野の海外展開には、現地ニーズの発掘の難しさや、販売・流通チャネルを確立するコストといった固有のリスクがある。そのため、支援先の事業運営に助言し、関与することでバリューアップを図る点を重視すべきだった、というのが骨子案の見立てだ。論点②では、人員に限りがある以上、一定の取り組みの結果を見たうえで、出資に適した分野・事業に絞り込むべきだったとしている。
最も紙幅が割かれているのが論点⑤だ。骨子案は、政策性と収益性が両立する領域は「一般的に必ずしも広くない」と前置きする。そのうえで、新型コロナウイルス感染症の流行などもあり、海外展開で安定的に収益化できる事業モデルを確立できた案件が少なかったと振り返る。
さらに、民間投資の対象になりにくい採算性の低い案件が持ち込まれやすい分野があったという。機構は、自らが投資すれば収益性を高められると判断した案件に投資したが、その判断が「十分ではなく」、多くの案件が収益性に課題を抱える結果になった。候補案件に官民ファンドの出資という手法が合うのか、他の政策手法とも比べて判断すべきだったとし、「投資対象分野の産業全体を俯瞰した戦略像が明確でなかった」とも記している。
興味深いのは、民業補完原則への言及だ。初期段階では明確な投資基準がなく、この原則を「過度に自己抑制的に捉える場合があった」とし、マジョリティ投資を避けたことや、個別の投資先への関与を控えたことを例に挙げる。骨子案によれば、民業補完原則は本来、民間で問題なく投資が進む場合に官が投資を控える、という形で適用されるべきものだ。官民ファンドがマジョリティを握ることで事業が成功する場合もあり、妥当な範囲は案件ごとに検討すべきだった、としている。
KOCCAの報告書は、「民間補完」と「長期収益性」の矛盾が制度設計に組み込まれていると指摘した。日本側の検証は、その矛盾に加えて、原則の運用の仕方にも問題があったと見ているわけだ。